
Dell Technologies (DELL) ist für mich nach dem Rücksetzer zum GD 200 nun wieder eine interessante Long-Chance. Einerseits beschleunigt sich die KI-Dynamik im 2. Halbjahr spürbar und andererseits gibt es Wettbewerbsvorteile durch die schnelle Inbetriebnahme, Skalierung und den zuverlässigen Betrieb, was bei Neoclouds sowie staatlichen- und Unternehmenskunden gut ankommt. Obwohl so schnell wie nie zuvor steigende Speicherpreise die Kosten erhöhen, kann Dell mit umfassender Erfahrung und wichtigen Kapazitätsvereinbarungen sowie der Verschiebung...
Kostenlos anmelden und Artikel lesen!
Ihre Vorteile:
- Jede Woche können Sie 5 Artikel aus dem Premium-Bereich kostenlos lesen
- Monatlich 2 Probeausgaben der Trader-Zeitung gratis
- Persönliche Watchlist anlegen mit einem Nachrichtenüberblick über Ihre Aktie
Arm sieht bis zu 2 Mrd. USD Umsatz mit eigenen KI-CPUs – Rechenzentrums-Royalties verdoppelt
Konkrete Kundenbestellungen stärken die Aussicht auf bis zu 2 Mrd. USD Umsatz mit dem Arm AGI CPU in zwei Geschäftsjahren. Arm-basierte Server...
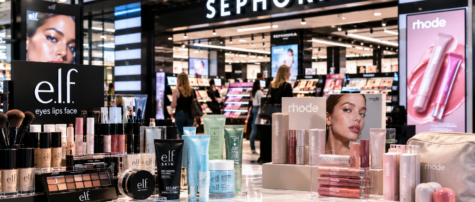
31tes Quartal in Folge Umsatzwachstum! e.l.f. Beauty meistert die Konsumkrise und erhöht seine Prognosen!
Umsatzsprung und Margenstärke: Der Nettoumsatz wuchs im 2. Quartal um 51 % auf 520,8 Mio. USD, während das bereinigte EBITDA um 86 % zulegte Erfolgreiche...